PDF♦
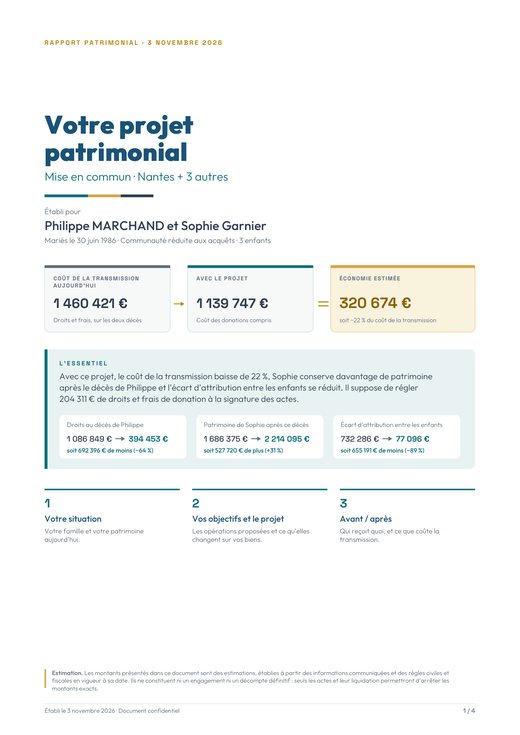
Le rapport de référence
Quatre pages sur votre papier à en-tête, conservées dans le dossier : à imprimer, à remettre ou à envoyer tel quel.
PDF♦

Choisissez un créneau, renseignez vos coordonnées : votre demande sera envoyée à contact@ipnot.fr.
Votre demande a bien été transmise à contact@ipnot.fr. Nous revenons vers vous très rapidement pour confirmer le créneau.
IPNOT modélise la famille, le patrimoine et les sociétés de vos clients, puis chiffre chaque scénario successoral et fiscal — de la dévolution à la comparaison des options de transmission.
De la collecte du patrimoine au rapport remis à votre client : le logiciel en une minute trente.
Envoyez un lien sécurisé : vos clients pré-saisissent leurs biens et renseignent leurs objectifs et attentes, que vous reverrez ensemble en rendez-vous.
Unions, régimes, enfants communs et non communs, petits-enfants : IPNOT reconstitue la famille et en déduit la dévolution applicable.
Immobilier, sociétés, assurance-vie, liquidités, passifs, récompenses : une base complète et à jour pour démarrer chaque dossier sans ressaisie.
Actif, passif, actif net et assurance-vie — ventilés par tête et par régime matrimonial. La base prête pour la liquidation, recalculée à chaque modification. Et le chemin de l'argent au premier décès : qui reçoit quoi, et ce que coûtent les droits.
| Catégorie / Bien | Sébastien Durand | Séparation de biens avec société d'acquêts | Isaline Durand | Total ligne | ||||
|---|---|---|---|---|---|---|---|---|
| Actif | Passif | Actif | Passif | Actif | Passif | Actif | Passif | |
| 🏢 Société | 175 000 € | 0 € | 0 € | 0 € | 0 € | 0 € | 175 000 € | 0 € |
| 🏠 Immobilier de jouissance | 650 000 € | 250 000 € | 0 € | 0 € | 0 € | 0 € | 650 000 € | 250 000 € |
| 📈 Immobilier de rapport | 0 € | 0 € | 100 000 € | 0 € | 0 € | 0 € | 100 000 € | 0 € |
| 💶 Liquidités | 0 € | 0 € | 200 000 € | 0 € | 0 € | 0 € | 200 000 € | 0 € |
| 🗂️ Divers | 0 € | 0 € | 0 € | 0 € | 275 000 € | 13 750 € | 275 000 € | 13 750 € |
| 🧾 Passifs | 0 € | 0 € | 0 € | 5 000 € | 0 € | 0 € | 0 € | 5 000 € |
| ⚖ Récompenses | 0 € | 25 000 € | 25 000 € | 0 € | 0 € | 0 € | 25 000 € | 25 000 € |
| 🛡 Assurance-vie | 125 000 € | — | — | — | 125 000 € | — | 250 000 € | — |
| Total général | 825 000 € | 275 000 € | 325 000 € | 5 000 € | 275 000 € | 13 750 € | 1 425 000 € | 293 750 € |
| Actif net global | 550 000 € | 320 000 € | 261 250 € | 1 131 250 € | ||||
| Actif net global avec assurance-vie | 675 000 € | 320 000 € | 386 250 € | 1 381 250 € | ||||
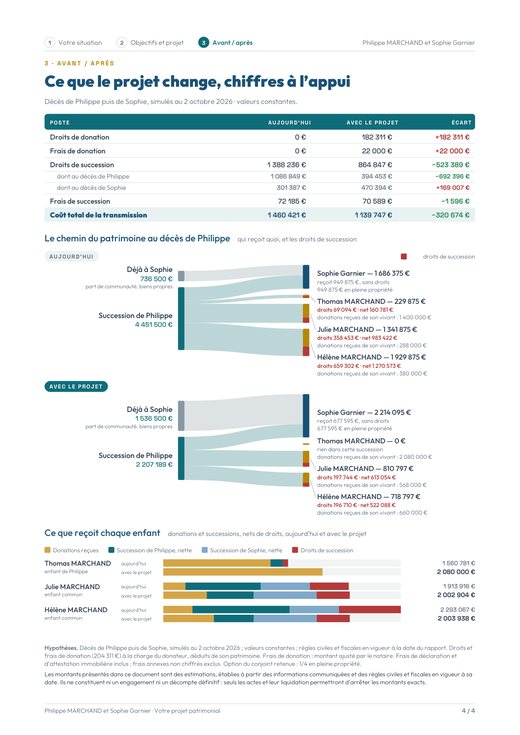
Qui reçoit quoi, et les droits de succession (en rouge). Option du conjoint : 1/4 en pleine propriété.
Un moteur successoral et fiscal qui couvre les cas réels d'une étude — pas seulement la dévolution.
Modélisez la dévolution civile et fiscale au premier et au second décès, réserve et quotité disponible comprises.
Liquidez le régime matrimonial : récompenses, créances entre époux, partage des biens et calcul de la soulte.
Réintégration des donations antérieures (délai des 15 ans, art. 784 CGI) et abattements consommés.
Donation simple, donation-partage, en pleine propriété ou démembrée, avec droits dus instantanés.
Clause de préciput, attribution intégrale, partage inégal — avec alerte action en retranchement.
Comparez l'impact d'un passage en communauté ou en séparation sur la transmission.
Donation-partage transgénérationnelle avec réintégration et imputation par souche.
Calcul des soultes et compte d'administration pour un partage équilibré entre les héritiers.
Participations, holdings et démembrement de parts intégrés à la masse successorale.
Valorisez l'usufruit en valeur économique (rendement réel et espérance de vie), au-delà du barème fiscal de l'article 669 CGI.
Simulez le démembrement de la clause bénéficiaire d'assurance-vie : usufruit (quasi-usufruit) au conjoint, nue-propriété aux enfants, créance de restitution et abattement réparti.
Impôt sur le revenu, prélèvements sociaux et taxe sur les plus-values élevées d'une vente, abattements pour durée de détention compris — avec la déclaration 2048-IMM préremplie.
| Client | Patrimoine | Actif succ. | Opportunités |
|---|---|---|---|
| Famille Renaud couple · 64 ans | 2,4 M€ | 1,9 M€ | Donation transgén.Démembrement |
| Famille Lefèvre couple · 58 ans | 1,3 M€ | 1,0 M€ | Rappel fiscal 15 ans |
| Famille Moreau couple · 71 ans | 3,8 M€ | 3,1 M€ | Assurance-viePréciput |
| Famille Garnier couple · 55 ans | 1,2 M€ | 0,9 M€ | Changement de régime |
Patrimoine, actif successoral, donations antérieures, possibilité de donation transgénérationnelle avec réintégration… Repérez en un instant les clients à fort potentiel de conseil et déclenchez la bonne action au bon moment.
IPNOT calcule les droits des enfants au premier et au second décès, puis compare automatiquement les options du conjoint survivant pour révéler l'optimum fiscal.
| Option | Sébastien | Isaline | Total | Écart |
|---|---|---|---|---|
| Usufruit de la totalité des biens en valeur | 21 708 € | 25 771 € | 47 479 € | −28 134 € |
| 1/4 en pleine propriété + 3/4 en usufruit Optimum | 1 461 € | 25 771 € | 27 232 € | −48 381 € |
| 1/4 en pleine propriété Choix actuel | 49 842 € | 25 771 € | 75 613 € | — |
| Pleine propriété de la quotité disponible | 49 842 € | 25 771 € | 75 613 € | — |
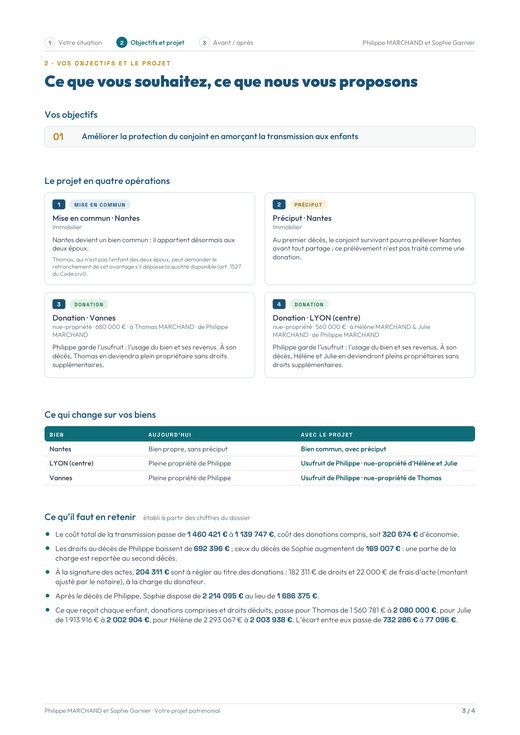
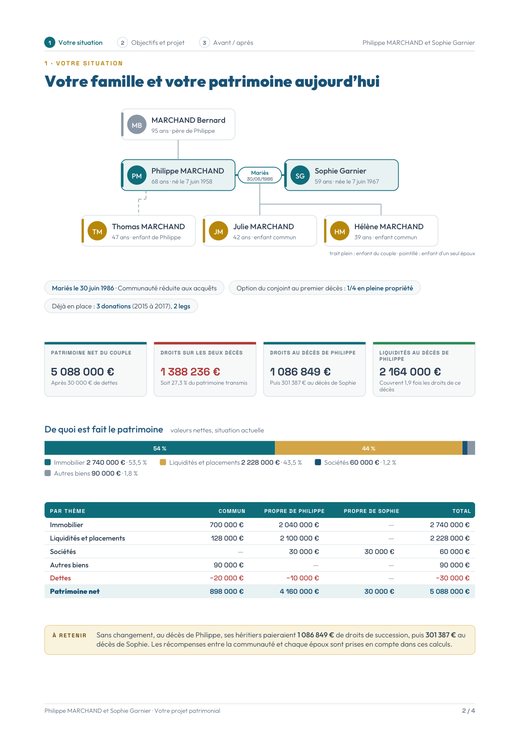
Depuis la synthèse comparative, cochez les formats voulus et cliquez sur « Générer le rapport » : le même rapport, imprimé, retravaillé, projeté ou lu sur le téléphone de votre client.
Quatre pages sur votre papier à en-tête, conservées dans le dossier : à imprimer, à remettre ou à envoyer tel quel.
 ✎ modifiable
Le même rapport, modifiable : ajoutez votre conseil, ajustez une formulation avant de l'envoyer.
Des diapositives à projeter ou à partager à l'écran, pour présenter le projet au client et à sa famille.
Un seul fichier à lui envoyer, lisible sur smartphone sans application, avec des volets à déplier.
Une case par format, plusieurs à la fois si besoin : votre choix est repris au rapport suivant. Le rapport est calculé par le moteur IPNOT à partir de la liquidation : chaque montant est vérifiable. Exemple établi sur un dossier fictif.
Saisissez les donations antérieures — IPNOT applique le rappel fiscal (art. 784 CGI), réintègre les valeurs au jour de la donation et calcule les abattements résiduels.
Modélisez les libéralités à cause de mort et mesurez leur effet réel : réduction des legs, imputation sur la quotité disponible spéciale, privation des droits du conjoint ou d'un héritier.
Cartographiez les détentions (PP, usufruit, nue-propriété), les holdings et les sociétés opérationnelles — et IPNOT les valorise dans la masse successorale et le calcul IFI.
Un prix par notaire qui utilise la solution : 149 € pour le premier, 100 € par notaire supplémentaire, et un plafond pour ne jamais payer plus, quelle que soit la taille de votre étude.
| Notaires utilisant la solution | Tarif HT / mois |
|---|---|
| 1 notaire | 149 € |
| 2 notaires | 249 € |
| 3 notaires | 349 € |
| 4 notaires et + Plafonné · illimité | 449 € |
À partir de 4 notaires, profitez de licences illimitées. Que votre étude compte 4, 10 ou 50 notaires, vous ne paierez jamais plus de 449 €/mois.
Tous les collaborateurs de l'étude (clercs, assistants, secrétaires…) accèdent à la plateforme en illimité, sans surcoût.